 大讲堂

被混淆了20年的技术原点
很多人对Tokenization的误解,从看到这个词的第一眼就开始了。它的核心逻辑简单到离谱:把所有需要被保护的、有真实价值的原始数据——不管是你的银行卡号、房产证信息,还是一笔待付的供应商货款——通过加密算法映射成一串没有任何实际语义的随机字符串,也就是Token。原始数据被存在物理隔离的核心数据库里,外面所有的交易、流转、验证环节,跑的全是这串随机字符串。 Token本身没有任何价值,它只是一把对应原始数据的钥匙。 这也是为什么现在大部分科普都把这个概念讲得一塌糊涂——他们故意把两个完全独立的技术分支混在一起。一个是从20年前就开始落地的“数据脱敏型Tokenization”,核心目标是防泄露、防篡改,服务的是支付、隐私保护这些刚需场景;另一个是最近几年才被炒热的“资产映射型Tokenization”,核心目标是把实体资产的所有权拆分成可分割、可流转的单位,本质上是想绕开现有的资产登记和交易体系。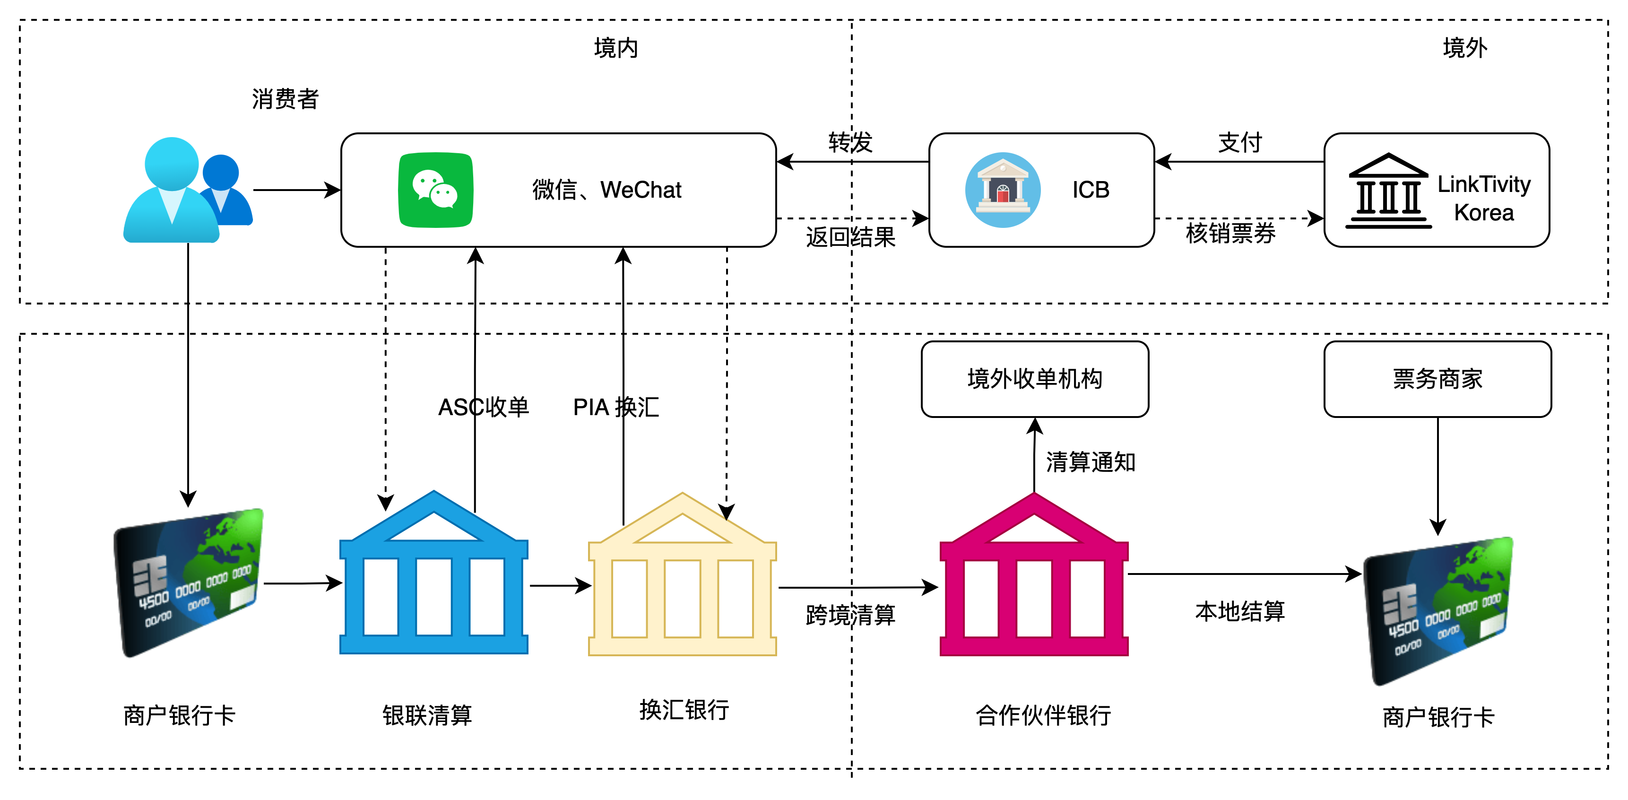
两个分支的产业化进度差了整整一个时代
先看已经跑通的那个分支。Visa在2023年的公开技术报告里提过,他们现在处理的全球交易里,已经有85%是通过Token化的流程走的,从2019年到2023年,这个比例翻了三倍。现在你用手机Pay刷地铁、刷便利店、刷海外电商,背后全是这个技术在跑,你甚至感觉不到它的存在——这才是好的技术该有的样子,不像有些技术,生怕你不知道它是个创新。 而另一边的资产映射类Token化,进度慢到超出很多人的预期。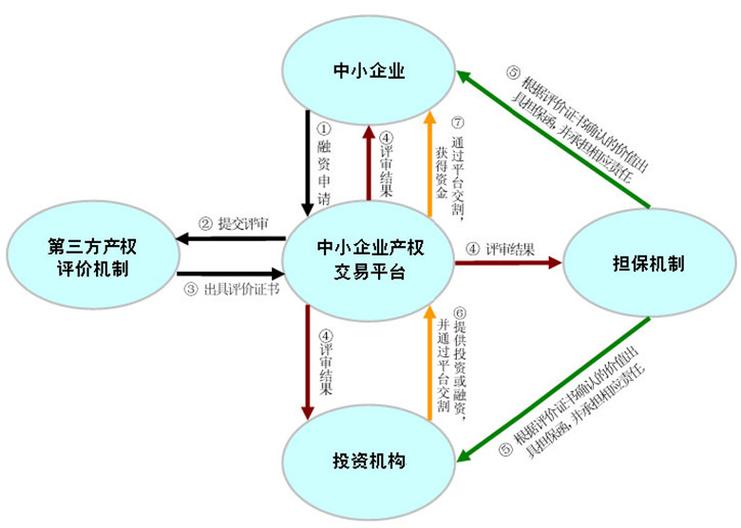
现在真金白银在投的,从来不是炒币的场景
我去年跟长三角地区几个股份制银行的供应链金融部门聊,发现他们现在偷偷在推的Token化应用,根本不是什么艺术品、房产,而是最枯燥的应付账款流转。 原来的供应链金融是什么样的?核心企业(比如大型的制造企业)要给上游的零部件供应商付货款,账期一般是3-6个月。小供应商本来就没多少现金流,等不起,想去银行贷款,又因为没有抵押物,贷不到低息的钱,只能去借高利贷。 现在的模式很简单:核心企业把自己的应付账款,通过银行的系统映射成标准化的Token,每一个Token对应固定金额的、经过核心企业确权的应付账款。供应商拿到这些Token,既可以直接去银行贴现拿现金,也可以把Token转给自己的上游供应商付原材料款。因为每一个Token的生成、流转、兑付全流程都在银行的系统里留痕,没有假账,也没法重复质押。 说实话,这个模式我第一次听的时候,根本不觉得这是大家嘴里说的那种高大上的Token化,就是把原来的应付账款登记本从纸质的搬到了加密的系统里,但是架不住它真的能解决问题啊。现在长三角已经有上百亿规模的应付账款通过这种模式在流转,给中小供应商的贷款利率比原来的纯信用贷低了2个百分点还多。这个场景为什么能成?因为所有参与方都是有法定身份的,确权的主体是持牌银行,没有模糊地带,也不需要绕开现有监管框架。 当然,这个技术也不是全是好处。 现在最容易被忽略的风险,是Token化带来的隐私边界消解。去年就碰到过一个健康管理平台的纠纷:平台把用户的就诊记录、购药记录全部Token化,把原始的病历数据存在自己的核心库里,然后把对应的Token打包卖给保险公司。保险公司根本没有看到你的任何一条病历,但是他们可以通过Token的匹配,把你过去三年的购药记录、就诊科室和你的身份信息绑在一起,直接给你涨重疾险的保费。你连申诉的地方都找不到——因为平台说,我根本没泄露你的原始数据啊,我卖的只是一串无意义的字符串。对吧?你根本没法跟平台辩,因为从字面上看,人家确实没把你的原始病历拿出来卖,但是你的隐私就是被卖了。这才是Token化最让人警惕的地方。它把原来“泄露原始数据”这个违规行为,变成了合法的“数据价值流转”,但你对自己数据的控制权,反而比原来更少了。 另外一个风险是映射节点的信任问题。如果做Token映射的机构没有资质,哪天跑路了,你手里那串对应着你资产的Token,就是一串毫无意义的乱码,连找谁说理都不知道。 未来3到5年,这个技术的走向其实非常清晰,根本没有大家想的那么多颠覆性: 第一,传统支付场景的Token化会全面替代原来的明文卡号模式。最多再过3年,你根本不需要记自己的银行卡号,所有的支付场景全是设备绑定的Token,盗刷率会降到现在的1%以下。这个趋势已经是定局,没有任何反转的可能。 第二,资产类的Token化不会出现Web3圈子吹的“万物上链”的盛况。真正能跑通的场景,只会集中在三个方向:经过核心企业确权的标准化应收账款、上市公司的股权代持流转、有统一托管方的大宗商品(比如原油、金属)。剩下的那些把咖啡、奶茶、文创产品做成Token卖的项目,3年内基本都会消失。 第三,国内的监管一定会在2-3年内出台明确的Token化技术标准,尤其是涉及金融场景的,没有金融牌照的机构,根本不准碰Token和原始数据的映射核心环节。那些打擦边球,把实体资产拆成标准化Token卖给普通散户的项目,迟早会被清理干净。 技术从来不会因为被炒得热就变成万能药。 Token化本质上就是个工具。 它能帮你把支付变得更安全,把供应链的账期缩得更短,也能被人用来割韭菜,用来偷偷倒卖你的隐私。 就看用它的人,到底是想解决真问题,还是想讲个好故事融钱。作者|大讲堂
排版|大讲堂
审核|阿辰