 大讲堂

大模型裁员潮炸出来的旧坑
2026年开春,茶局上坐了个拿了A轮的大模型创始人,头发掉了一半,开口第一句就是,被之前的风险评估坑惨了。
2023年融了两个亿,当时所有资方都拍板说赛道没问题,技术风险可控,只要训出模型就能落地。到今年,账上剩下不到三千万,要再训一轮模型,钱不够,找下一轮融资,所有资方都闭了门。
整个行业都一样。国内拿过融资的七十多家通用大模型创业公司,超过一半停掉了新训练,三成裁了至少40%的算法团队。
所有人都在算错风险。你猜现在训一次70B参数的通用大模型要多少钱?1.2亿人民币。这个数字是什么概念?相当于中部地区一个普通县级市全年的基础教育公用经费。
两年前资方做风险评估的时候,只算了技术能不能跑通,有没有可能超越GPT,根本没算一个最基本的账:就算你模型做出来了,谁会年年花几千万给你买单?
说白了,大部分风险评估从一开始就走歪了。大家都盯着看得见的风险,把所有资源砸进去规避,却把真正能吃掉你所有本金的隐形风险,直接漏在了表格外面。
说实话,这种错不是第一次犯。十几年前团购千团大战,五六年前共享风口,两三年前元宇宙热,哪一次不是这样?所有人都抱着“别人都进了我也不能落”的心态,风险评估走个过场,最后一地鸡毛。
藏在概率表底下的模式博弈
国内玩风险评估玩得最透的,其实是消费金融行业。我举个大家都熟的例子:支付宝的花呗借呗。
十几年前,国内银行做个人消费贷,只给国企员工、公务员放授信,普通人连一万块的低息贷款都拿不到。为什么?银行的传统风险评估逻辑就是,没有征信记录等于高风险,宁愿不做,也不坏账。
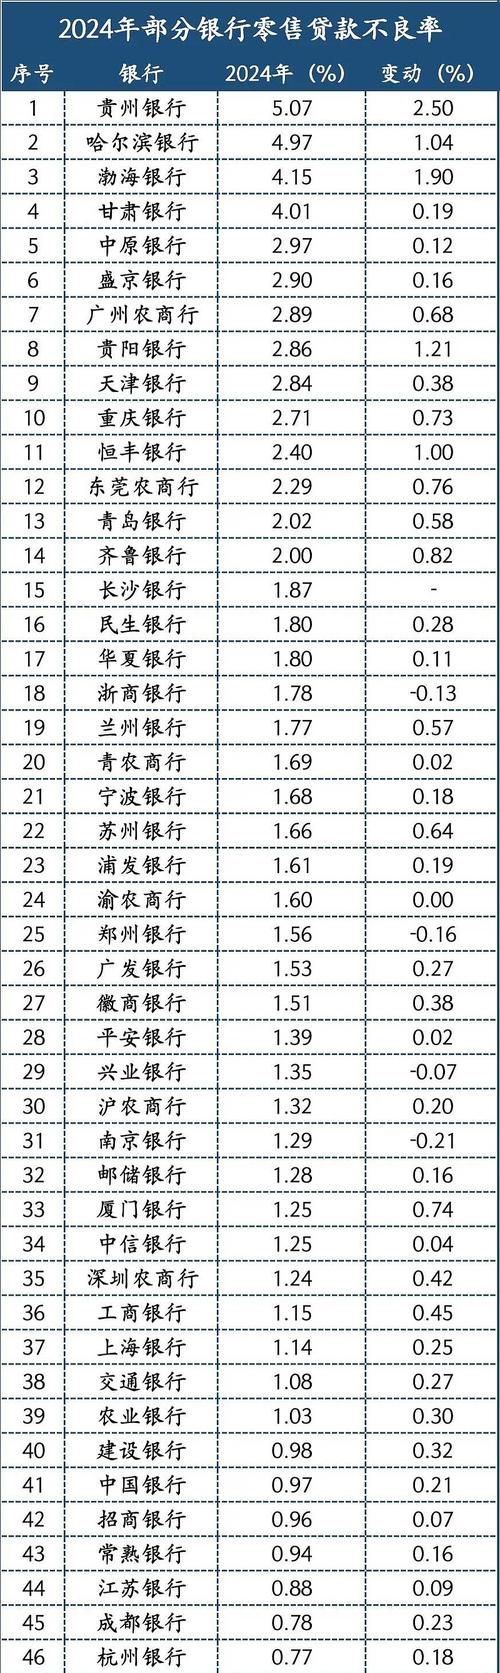
支付宝上来就换了一套逻辑。它不用你提供征信抵押,用你平时的淘宝交易、支付记录就能算你的还款概率,直接把授信给到了几亿从来没有过信用卡的普通人。结果呢?传统银行个人信贷的平均不良率大概是2.4%,花呗借呗的不良率一直稳定在1.2%左右,还赚了更多的利差。
核心区别在哪里?传统风控是把降低风险当成目标,而好的风险评估,是把给风险定价当成核心。你敢接别人不敢接的风险,只要价格对,你就能赚别人赚不到的钱。
不过话说回来,现在这股AI热把很多公司带歪了。所有人都喊着要用大模型做风险评估,我算过一笔账,现在头部机构用大模型做风控,整体的训练和推理成本,比传统的逻辑回归风控模型高了整整7倍,但核心的坏账识别准确率,只提升了11%不到。这生意划算吗?怎么看都是亏的。
这就像生物进化里的过度适应:当所有公司都盯着那批已知的低风险客户卷,把模型磨得越来越精准,就像长颈鹿把脖子拉得越来越长去吃最高处的树叶,看起来优势越来越大,一旦环境变了,最高处的树叶被采光了,长脖子反而成了拖死你的致命负担。
国内很多抄模式的公司就是死在这。看到支付宝做大数据风控赚钱,看到字节做兴趣推荐赚钱,直接抄一套算法过来,结果人家的风险定价逻辑你没抄到,最后成本涨了一大截,风险反而比原来更高了。我之前接触过一家持牌消费金融公司,三年前砸了两个亿上AI风控,现在每年的运维成本就要几千万,不良率反而比原来还高了0.8个百分点,纯属花钱买罪受。
这个方向我认为走偏了。大家都在追求更低的风险,却忘了风险本身就是利润的来源。你把所有风险都规避了,你也就没利润可赚了。
每个普通人都逃不开的风险重定价
别觉得风险评估是机构才要操心的事,现在每个普通人,从找工作到创业,从谈恋爱到买房,天天都在被人做风险评估,也天天都要自己做风险评估。
你去大厂面试,HR现在都会用AI背调模型算你的离职风险:35岁,有家有娃,会不会因为要照顾家人摸鱼?学历不够,会不会稳定性差?模型给你打个低分,直接就把你筛掉了。你创业找投资,资方翻三遍你的团队背景,算三遍赛道的失败概率,一句话“风险太高”,就把你打发了。
更有意思的是,现在很多人做自己的人生风险评估,也掉进了和机构一样的陷阱:把零风险当成最优解。所有人都挤着去考公,挤着进国企,挤着去那个所有人都说稳定的赛道,结果呢?一个岗位几千人抢,你考上的概率不到千分之一,这不比你开个小店风险高多了?
我去年见过一个年轻人,在某大厂做算法,本来想出来做一个给小商家做AI工具的项目,找我聊,我说你这个需求很真实,为什么不试?他说,算了,资方都说这个赛道风险太高,我还是回去拿总包吧。结果今年开春,他所在的部门整裁了,他现在还在找工作。
说白了,机构给你做的风险评估,永远是站在机构的角度帮机构规避风险,从来不是站在你的角度帮你赚收益。他们要的是自己不亏,不是你能成。
现在整个社会的风险都在转移,原来企业和机构承担的那部分风险,一点点都转移到了每个普通人头上。你等着别人给你做风险评估,等着别人给你指一条无风险的路,最后大概率会掉进别人挖好的坑里。
不出五年,所有靠给别人做风险评估赚钱的机构,都会被市场重新拉上台评估一遍。
作者|大讲堂
排版|大讲堂
审核|白杨