 大讲堂

早年的国货美妆,其实是“渠道货”
上世纪九十年代到两千零十年前后,你去大卖场日化区站五分钟。多半能看到半人高的促销堆头,摆着各种各样包装朴素的国产面霜、口红、洗面奶。
很多人不知道,当时市面上绝大多数不知名国货美妆,都是代工厂贴标出来的产品。成本几块钱,出厂翻一倍,到终端卖几十块,大头都给了渠道返点和促销员提成。那时候消费者对美妆的认知还停留在“能用就行”,也分辨不出来好坏,卖得多不代表做得好。

那时候国际大牌已经通过代理商进了中国市场,屈臣氏的门店也开遍了一二线城市。年轻人攒两三个月零花钱,就为了买一支美宝莲的口红或者欧莱雅的面霜,国货基本是妈妈辈凑单才会拿的选项,没什么品牌认知度,更谈不上溢价。
说实话,那时候能活下来的国货,要么靠大渠道深度绑定,要么靠打低价,没人愿意砸钱做配方做研发,更没人讲什么品牌故事。直到电商平台起来,才打破了这个局面。
新国货美妆的起势,踩中了两次关键红利
第一次红利是电商流量红利。淘宝京东起来之后,品牌不用再给渠道交那么多返点,也不用铺几百万的货才能进大卖场,开个网店几千块就能起步。
后来微博、小红书兴起,内容种草的成本比传统广告低太多,一个素人爆款笔记就能带火一款产品,再后来抖音直播起来,头部主播一场就能带大几千万的货,起盘速度比十年前快了几十倍。
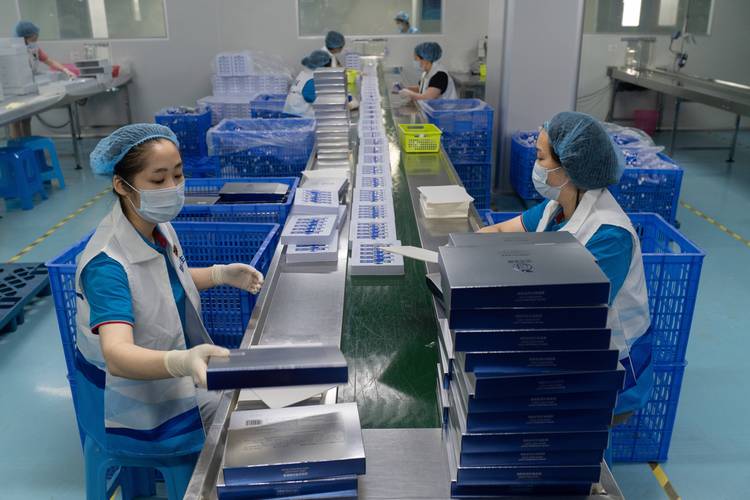
第二次红利是国内代工产业链成熟。据公开资料整理,经过二三十年的发展,长三角、珠三角已经形成了从包材生产、配方研发到成品出货的完整美妆产业链,不管你要做什么价位、什么功效的产品,最快三个月就能出成品,入行门槛比早年低了不止一个量级。
不过话说回来,风口起来的时候,飞起来的不全是雄鹰,也有不少凑热闹的投机者。前十年新国货美妆风口起来的时候,多少品牌砸九个亿做营销,拿一个亿做产品,赚一波快钱就跑,风头一过就销声匿迹。
还有不少品牌爆出过质量问题,抽检不合格、成分不合规,直接被打回原形。资本催熟也是个大问题,拿了融资就要快速冲规模,冲销量,为了数据好看什么营销都敢做,等到烧完钱融不到下一轮,直接就地解散,留下一堆库存和一地鸡毛。
这两年风向慢慢变了,越来越多品牌开始喊着要做研发,搞自己的实验室,投原料研发,这当然是好事,但是研发是慢生意,赚快钱赚惯了,沉下心做基础研究,没那么容易。
国货美妆的下一站,拼的是什么
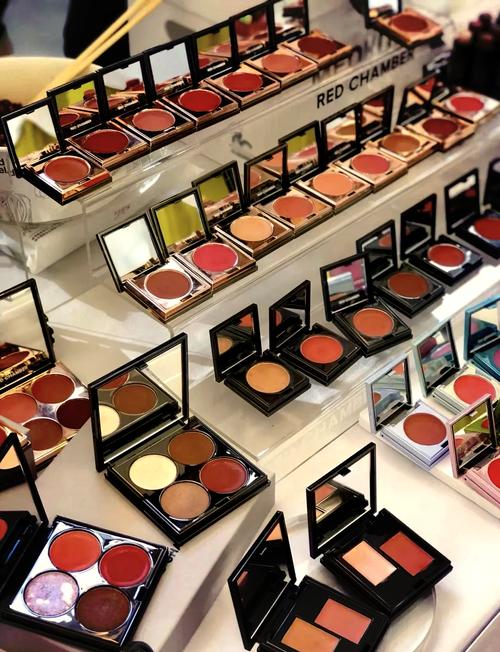
现在消费者买国货美妆,已经不是单纯为了情怀买单了。原来一说支持国货,很多人愿意凑单买不好用的产品,现在不行,你营销做得再天花乱坠,产品上脸不好用,转头就给你挂社交平台骂,流量说掉就掉。
这种变化其实才是行业良性发展的开始,倒逼品牌把钱从营销挪去研发,而不是天天想着怎么割韭菜。
现在行业里公认的,下一步国货美妆要突破,核心是核心原料自主化。目前大部分中高端国货美妆,核心功效原料还是依赖进口,知识产权握在海外企业手里,定价权就不在自己手里。
这几年已经有不少品牌开始布局自主原料研发,也出了一些有自主知识产权的新原料,但是从研发到落地到产品验证,还需要很长的周期,效果仍需进一步观察。
还有不少沉寂了多年的老字号国货,这两年靠怀旧营销翻红,包装换个国潮风,卖一波情怀,能不能留住用户,还是要看产品能不能跟上现在消费者的需求。很多老字号还是几十年前的配方,只是换了包装,体验跟不上现在消费者的护肤需求,火一阵也就过去了。
有观点认为,未来十年,国货美妆的竞争会从营销竞争、流量竞争,转到供应链竞争和研发竞争,只有真正沉下心做产品做技术的品牌,才能最后留下来。情怀和流量都是暂时的,产品才是立根之本,对吧?
来源说明与免责声明
本文信息整理自中国化妆品行业协会公开行业报告、公开财经报道内容,不涉及任何品牌推荐与背书。本文内容仅为行业讨论,不构成专业护肤建议,也不构成任何投资、购买建议,消费者选择美妆产品请根据自身肤质需求判断,相关决策请自行承担责任。
作者|大讲堂
排版|大讲堂
审核|乐乐