 大讲堂

连接数很漂亮,但账算不过来
先拆原理。物联网通常分四层:感知层、网络层、平台层、应用层。感知层负责把物理量变成电信号,网络层负责搬运,平台层做设备管理、数据存储和规则引擎,应用层才碰业务。问题出在,很多公司把预算砸在网络层和平台层,应用层却交给一个不懂产线的人做。结果就是,数据通了,决策没通。 技术边界也很硬。一个传感器要不要联网,取决于三个约束:功耗、带宽、时延。电池供电的温湿度传感器,可能一天只传一次;工厂机械臂的振动监测,可能要求毫秒级响应。你不可能用一套协议吃下所有场景。NB-IoT 覆盖好、速率低,LoRa 可以自组网但频谱不统一,5G 低时延但模组和流量成本高。RedCap 这两年被寄予厚望,算是中速物联网的折中方案,可它也不是万能钥匙。
技术边界:不是所有东西都值得联网

现状:平台混战、标准碎片、RedCap 起量
产业格局可以用四个字:碎片割据。云厂商卖 IoT 平台,运营商卖连接和模组,自动化巨头卖工控和边缘网关,创业公司扎进行业细分。消费端有 Matter、Thread 试图统一智能家居,工业端有 OPC UA、TSN、Modbus 各占山头。协议转换器卖得很好,恰恰说明标准没统一。 RedCap 在 2024 到 2025 年进入规模商用,模组价格往下走,给可穿戴、工业传感、车联网中速场景补了一块拼图。卫星物联网也开始抬头,解决海洋、矿山、农业偏远覆盖。AI 大模型进来后,平台层多了一个“自然语言问数”的入口,但别被演示骗了。没有干净的数据字典和权限体系,大模型只会更快地胡说八道。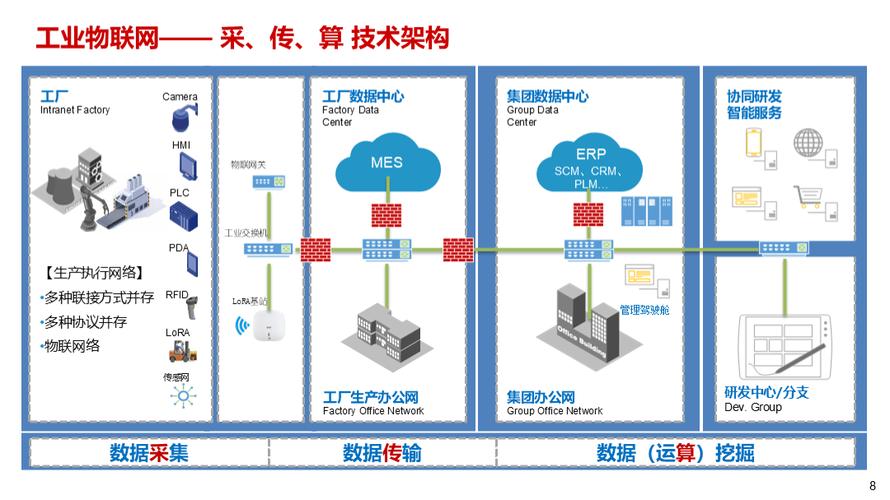
场景与产业链影响
真正跑出规模的场景,往往不性感。智能电表、共享充电宝、冷链温控、车队管理、电梯远程运维。这些场景的共同点是:设备分散、人工巡检贵、故障损失可量化。比如冷库温度超标,一车疫苗报废就是几十万,传感器加网关的成本立刻合理。反过来,一些“智慧城市”大屏项目,验收即终点,因为运营方和付费方不是同一个人。 产业链上游是芯片和模组,中游是网关、平台和连接管理,下游是系统集成和行业运营。利润正在从“卖连接”向“卖结果”转移。运营商连接收入 ARPU 低得可怜,云厂商平台服务同质化,真正赚钱的是懂行业 Know-how 的集成商和运维服务商。他们可能不拥有网络,但拥有客户信任和场景数据。风险、伦理与治理

未来3—5年:连接退潮,行业闭环上岸
我的判断偏冷静。第一,连接数继续涨,但增速放缓,连接单价继续跌。第二,价值向边缘和行业应用转移,通用 IoT 平台会收敛成少数几家,垂直行业云和一体机有机会。第三,RedCap、卫星 IoT、边缘 AI、RISC-V 会带来一波硬件更新,但不会颠覆性爆发。第四,商业模式从项目制走向订阅制和结果付费,比如按节能效果分成、按停机减少时长收费。 赢家大概率不是最大的云厂商,也不是最便宜的模组厂,而是能把设备、数据、流程和账本串起来的人。物联网的下半场,拼的是脏活累活里的工程能力,还有对行业利润表的理解。谁能让客户少停一次机、少罚一次款、少跑一趟现场,谁就能把连接变成现金流。
作者|fawen
排版|fawen
审核|满满