 大讲堂

先把最容易被误解的边界说清楚
要把Fabless的本质讲明白,得先把它和传统模式的区别掰扯透。传统IDM模式是从芯片架构设计、晶圆制造、封装测试到最终销售,全链路自己攥在手里,早年的英特尔、现在的三星存储、国内的华虹宏力,都是典型的IDM。而Fabless的划分核心,是把制造和封测环节完全剥离,自己只握最核心的芯片定义、IP研发、设计验证环节。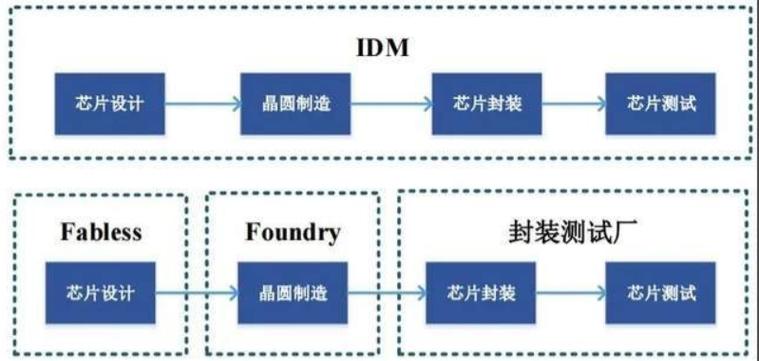
现在的Fabless圈子,早就不是当年的玩法了
早期的Fabless,确实是画完图纸就甩给代工厂,两边就是简单的甲乙方关系。你给钱,我给你生产出来,两不相欠。 现在呢?早变了。 你看现在全球市值最高的芯片公司英伟达,就是最典型的Fabless——它连一座晶圆厂都没有,所有的GPU、AI加速卡,全靠台积电生产。但它跟台积电的绑定深度,比很多IDM跟自己工厂的绑定还深。 从2nm工艺的早期开发阶段开始,英伟达的上百名设计工程师,就长期扎在台积电新竹的园区里,跟台积电的工艺团队坐一张桌子上,一起调整设计规则手册,一起优化器件结构的参数,甚至连哪条产线给英伟达留多少产能,都是提前两三年就谈好的。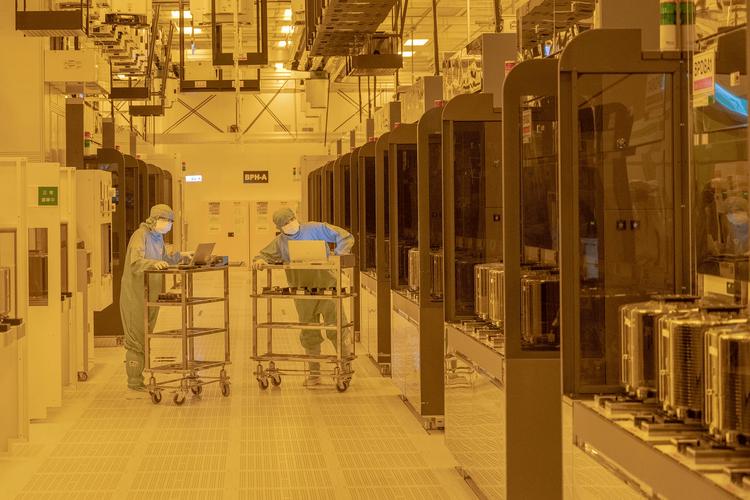
被所有人忽略的隐性代价
这种深度绑定,爽是爽,但代价也真的不小。 第一个代价,就是议价权的天然流失。全行业能做3nm、2nm工艺的代工厂,一只手数得过来。你Fabless设计能力再强,也得看人脸色。之前某国内头部Fabless,本来已经在台积电排上了5nm的产能,前期几亿的流片费都付了,一纸禁令下来,直接断供,所有投入打了水漂。这种事,IDM根本不会碰到——自己的工厂,想生产什么就生产什么,轮不到外人指手画脚。 第二个代价,是创新的天花板。代工厂的生产流程是通用的,是服务几百个客户的,根本不会为了你一个Fabless的特殊需求,去改自己的标准工艺。比如你想做个把存储和逻辑集成在同一块硅片上的特殊结构,代工厂只会告诉你:我们的工艺手册里没有对应的规则,你要做的话,要么自己建产线,要么换个能适配我们通用工艺的设计方案。 说实话,我前两年跟一个做新型存储的创业团队聊天,他们攒了三年的架构,最后发现用台积电的通用逻辑工艺根本实现不了,要是自己建一条小试线,至少要投三十亿。团队几个创始人坐在会议室里,沉默了快半小时。 Fabless模式最大的软肋,从来不是设计能力不足,而是对产业链关键环节的掌控力缺失。你所有的创新,都必须在代工厂给的框架里玩,跳不出那个圈。 很多人现在说,未来Fabless会把IDM全部干掉,我看未必。 3-5年里,这个圈子的两极分化会越来越明显。第一档,是能玩得起先进工艺的头部玩家。全球数来数去也就英伟达、高通、AMD、博通这几家,他们有足够的利润给代工厂付预付款,能深度参与工艺开发,甚至能跟代工厂合资建专门的产线,最后变成“半IDM”模式。那些中小规模的Fabless,根本扛不住越来越高的流片成本,最后会逐步退出先进工艺的赛道。第二档,是扎堆成熟工艺的中小玩家。现在成熟工艺的流片成本已经降到几百万人民币一次了,做汽车芯片、工业控制芯片、物联网芯片的小团队,根本没必要自己建厂,找中芯国际、华虹的成熟产线代工,灵活得很,船小好调头。 还有个变量是Chiplet。现在全行业都在吹芯粒技术,说能把大芯片拆成几个小的芯粒,用先进封装拼起来,不用每次都挤破头抢最先进的工艺产能。这确实是给Fabless续命的好技术,但问题也明摆着——现在Chiplet的接口标准还没统一,谁来定规则?是代工厂,还是头部Fabless?这里面的利益博弈,未来几年肯定要吵翻天。 没有什么模式是天生优越的。 Fabless从诞生到现在快四十年了,从来不是什么躺赢的轻资产神话。 你要是指望靠这个模式,不掏真金白银就能做芯片,那趁早别入行。作者|大讲堂
排版|大讲堂
审核|柚子