 大讲堂

开标现场的异常信号
开标那天雨很大。
投影幕布上的限价数字亮得晃眼。380万。
站在我旁边的集成商老周攥着投标文件的指节都发白。他给这个厂做了三次数仓扩容,2021年那次就拿了420万的合同,搁以前这个价位的标他闭着眼睛都能中,这次却直接把手里的方案页折出了白印——因为他知道,厂方这次的需求根本不是要什么”全域数据打通的数字化标杆”,是要把之前砸在公有云数据湖里的真金白银给捞回来。
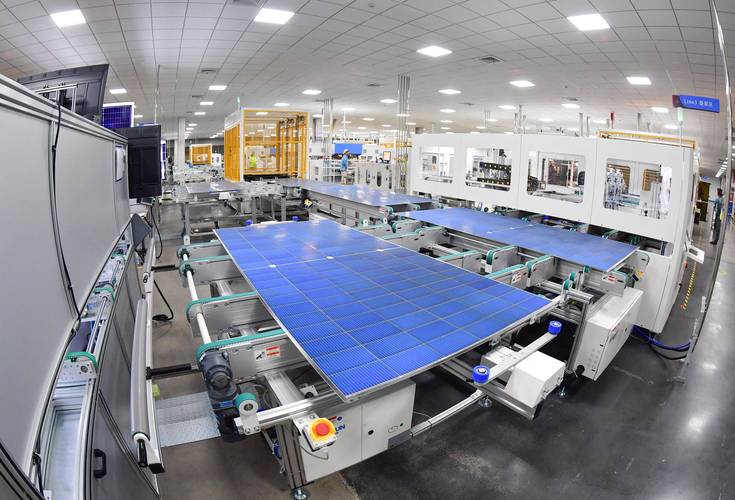
去年我来这个厂做调研的时候,厂长拉着我看他的手机账单。2024年他们上了某头部公有云厂商的全套数据湖方案,合同签了三年,总价612万。刚上线的时候,厂商的驻场工程师天天在朋友圈发喜报,说”打通了MES、ERP、质检系统的全链路数据,实现了生产数据的实时可视化”。结果跑了半年账,厂长发现不对:这套系统给良率带来的实际提升只有0.3个百分点。对一个年产能10GW的光伏组件厂来说,0.3个百分点的良率提升,一年能多赚210万。算上三年的云服务费、驻场运维费、接口开发费,这套数据湖的总投入是612万,净亏400多万。更闹心的是,每个月17万的固定云账单,相当于厂里两个资深工艺工程师的工资,哪怕数据查询量掉了一半,账单也不会少一分钱。
说穿了,之前那套被吹上天的”数据湖”,在厂方眼里就是个漏水的塘——水进来了,鱼没捞着,光掏水费了。这次开标,厂方直接把之前的公有云方案全否了,最高限价压到380万,要求里第一条就写着”所有生产原始数据不得出厂区网络”。老周看完要求直接把投标文件塞回了包里,他做了十几年数仓集成,从来没见过哪个数字化项目会把”数据不出厂”写在最前面。
成本结构里的利益博弈
之前厂商给的宣传册里,数据湖的核心卖点很简单:能存所有类型的数据,不管是结构化的ERP数据,还是非结构化的质检图片、传感器日志,存储成本比传统数仓便宜70%。真到了产业现场算细账,根本不是那么回事。
很多厂商宣传的”1PB数据湖年存储成本仅需3万”,算上跨区域流量费、查询计算资源扩容费、权限审计服务费,全链路成本是存储本身的8到10倍。也就是说,你以为花3万就能存1PB数据,实际一年掏的钱要到30万,比自建本地机房存同样量级的数据还贵2倍。
这中间的差价去哪了?去了公有云厂商的长期ARPU账户里。之前的数仓项目是一锤子买卖,建设完了就没什么持续收入,现在的公有云数据湖是长期订阅制——你存的数据越多,每月的固定账单越高,哪怕你一年到头不查几次数据,只要数据存在云上,钱就一直流进厂商的口袋。
杭州有家做工业边缘计算的初创公司,2025年开始就不跟公有云厂商拼存储价格了。他们直接把数据湖的计算、存储节点做成了工业级机柜,往工厂的车间角落一放,原始生产数据全部存在本地节点上,只有需要给集团总部同步的汇总统计数据才加密上云。他们给宁波的一家汽车零部件厂做的项目,存了1.2PB的全量生产数据,算上硬件采购、三年运维费,全链路一年的成本是22万。对比之前厂方用的公有云数据湖方案,同样的存储量级一年要掏190万。这一下就把成本砍了快90%。

这就像早年的农田灌溉。之前大家都要把所有的水抽到中央大水库里统一调度,现在发现根本没必要——地头的小蓄水池存够本地灌溉的水,只把需要跨区调水的部分送进大水库就行,既省了输水的管道成本,又不会因为大水库的管道堵了耽误农时。
这种模式很快就把之前的利益格局冲碎了。2026年开始,江苏、广东的几个省级工业园区的数字化改造项目,招投标文件里直接把”全量数据上云”的老要求删掉了,换成了原始数据不出厂,计算能力下沉到车间。东莞的一家3C电子厂去年招数据湖项目,三个头部公有云厂商的报价都是千万级,今年重新招标,那家杭州的初创公司报了180万直接中标,之前拿过他们2023年数仓项目的集成商当场就走了——他算过,哪怕把手里的云资源折扣全打出去,成本都压不到200万以下。
泡沫破了之后的产业链移位
没人傻了。账算得过来,才掏钱。
之前被厂商忽悠着要学湖仓一体复杂架构、要写跨表SQL查生产数据的IT工程师,现在突然发现,很多工作根本不需要把所有数据都搬到一个中央池子里。车间的传感器数据就在本地节点上存着,工艺工程师要查某批次产品的良率波动,直接在本地系统上点两下就能出结果,之前要花20分钟等云平台调度的查询,现在2秒就出数。那些之前在朋友圈吹”数据湖是数字化转型终极形态”的咨询顾问,现在都开始转推”轻量化边缘数据治理方案”了,翻来覆去的话术换了,核心的卖点还是那套——只是把之前的”上云”换成了”下沉”。
现在产业链里的角色,也在悄悄换位置。
手里攥着大量公有云存储折扣、准备给制造企业卖长期数据湖服务的集成商,现在集体陷入了库存焦虑。之前签的三年期云资源采购合同还在生效,但是工厂的需求变了,不再为”全量上云”的溢价买单,手里的云容量卖不出去,每个月还要给云厂商交固定的资源占用费。深圳有家做集成的小公司,2024年囤了价值800万的公有云存储容量,本来准备给当地的制造企业卖数据湖服务,结果2026年开了三次标,全是要求本地部署的项目,那800万的容量现在砸在手里,连员工工资都快发不出来了。
另一边,做本地工业级存储的厂商在闷声扩产。深圳那家做工业级SSD的厂,2025年的出货量比2023年涨了170%——因为数据湖的计算节点都沉到车间里了,对本地高可靠存储的需求直接爆了。他们的销售说,现在来询价的客户,十有八九都是之前跟公有云厂商合作过、被云账单搞怕了的制造企业,上来就问”存一年数据的全链路成本是多少”,根本没人再问”能不能对接大模型做智能分析”这种虚的功能。
等所有厂商都不再提”数据资产入湖”的概念的时候,你猜那个把云账单砍了60%的工厂老板,会把省下来的钱投到数据系统里,还是直接给车间添了新的焊接设备?
作者|大讲堂
排版|大讲堂
审核|满满