 大讲堂

上周去望京某互联网公司开行业交流会,进门拐过消防通道,看见个落满灰的铁架子——上面摆着三罐2022年生产日期的气泡水,价签还印着”满减5元”的旧活动。
我愣了三秒。
这不是当年资本追着投、铺到写字楼每一层的无人货架吗?谁能想到,2017年全行业融资额超30亿的风口,退潮后大半的货架,最后都成了储物间里堆快递的杂物架。
当年的溃败,从一开始就写好了结局
当时的玩家算过一笔太理想的账:不用付临街商铺的房租,不用雇看店的店员,开放式货架往楼道一放,用户自觉扫码付钱,单架月销只要做到300块就能回本。
账算错了。
错得离谱。
猩便利、果小美这些当年的头部玩家,铺货架的速度快到什么程度?一个城市的写字楼,从一楼到二十楼,每隔两层就塞一个铁架子,补货员扛着货爬楼跑断腿,最后算下来,单架的平均损耗率最高冲到30%——不是用户故意偷拿,是开放式的场景没有任何约束,有人拿了东西转身就走,有人拿完忘了付钱,甚至有人把货架上的临期货直接拆了分给同事。没有摄像头,没有身份核验,没有任何追责机制,把商业信任全押在用户的道德感上,这哪里是科技零售?这是公益行为测试。
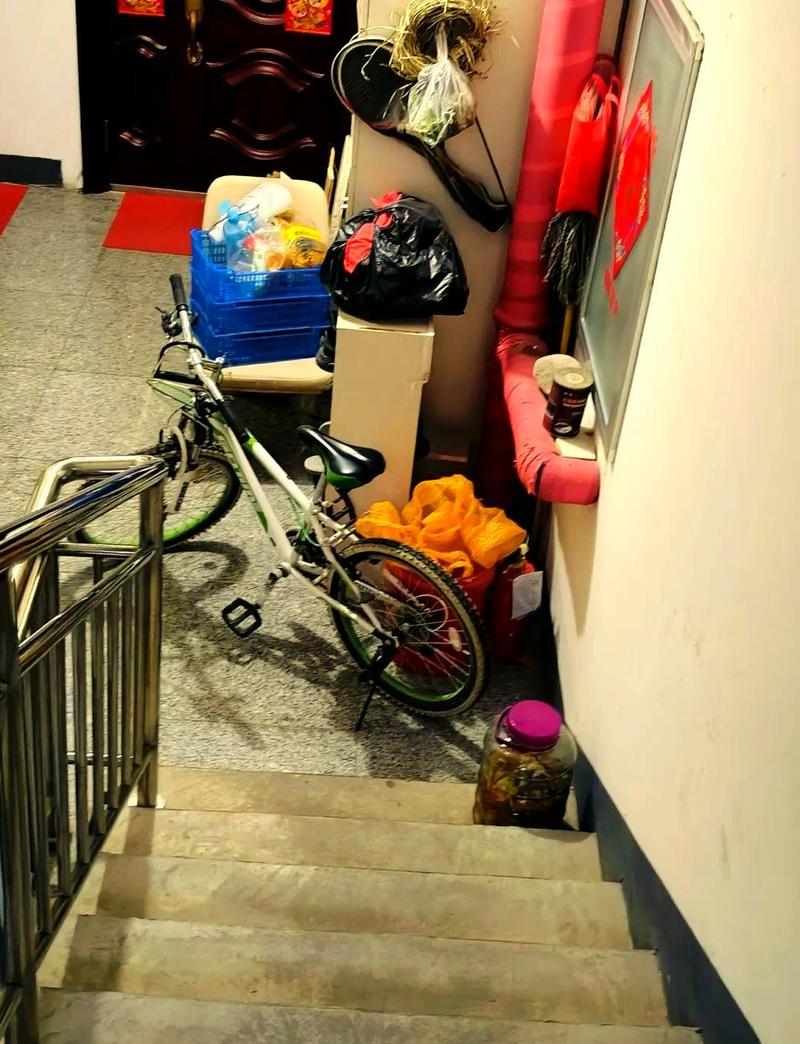
说实话,我2018年待的那家创业公司,行政在茶水间放了个无人货架,头三个月还有人每周补货,后来创业团队拿了B轮就忙着扩张,整整半年没人管,最后架子上的东西被拿空,行政直接把空架子拖去储物间当文件搁板用了。
没人觉得可惜。毕竟当时所有的玩家都在冲规模,根本没人蹲在点位上算过真实的投入产出比——铺一个架子的成本才几十块,融资拿了几千万,先铺十万个架子再说,至于能不能赚钱,那是下一轮融资要考虑的事。
现在悄悄回潮的货柜,和当年的烧钱版本根本不是一个物种
这两年我在写字楼、医院、大学校园里见的无人货架,早就不是当年那种敞开的铁架子了。
全是带锁的智能货柜。
核心逻辑也完全变了:当年的核心卖点是”无人所以降本”,现在的核心逻辑是”用技术把损耗压到可接受的范围”。拆开一个货柜你就会发现,它的内部根本不是空的——每层货道下面都装着高精度的重力传感器,柜顶装着两个带补光的高清摄像头,用户用微信或者支付宝扫一下柜门上的二维码,身份核验通过柜门自动弹开,拿完东西关门,系统会把重力传感器测到的重量变化、摄像头识别到的SKU信息做交叉校验,直接从用户的绑定账户里扣钱,连付款码都不用扫。
这就是现在无人货架的技术边界:它不是什么黑科技,就是成熟的传感技术、轻量的视觉识别算法的组合应用。目前的识别准确率大概在98%左右——遇到形状差不多、重量差极小的商品,比如同品牌不同口味的罐装薯片,算法还是会偶尔算错,用户发现了找客服退个差价就行,整体的损耗率能压到3%-5%,比当年30%的损耗率已经好了不止一个量级。
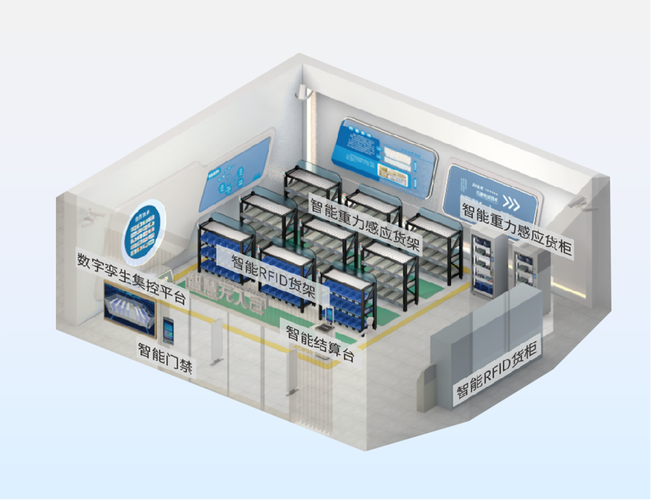
当然,成本也涨了。现在一个全功能的智能货柜,硬件成本差不多在2000-3000块,比当年几十块的铁架子贵了几十倍。但现在的玩家根本不追求铺量:农夫山泉自己下场做水饮货柜,丰巢、顺丰靠自己的末端配送网络顺带着补货,本地的零售运营商和园区谈好点位,算清楚单架每个月能赚多少钱再进场。说白了,现在的玩家都是拿着计算器在做生意,不是拿着融资PPT讲故事。
别再拿当年的老黄历骂无人货架是智商税了。现在你要是没付钱就把柜里的东西拿走,系统会自动给你发支付提醒,连续三次不结算,直接把你纳入本地的公共信用记录——谁会为了一瓶三块钱的可乐,影响自己的信用分啊?
它从来就不是便利店的竞争对手
很多人对无人货架的误解,就是觉得它要替代街边的便利店。
根本替代不了。
它的适用场景从一开始就被框死了:就是那些封闭场景里的最后一百米——写字楼的楼层拐角、医院的住院部走廊、大学的教学楼大厅、产业园的宿舍楼下。这些地方的共同特点是,人流是固定的,大家懒得绕路走个十分钟去楼下的便利店,对价格的敏感度没那么高,就想在口渴、嘴馋的时候,走两步就能买到一瓶冰饮、一包零食。
它的短板也明摆着:一个货柜最多也就放40个左右的SKU,永远摆不下便当、文具、日用品这些需要全品类覆盖的商品。你要是想在货柜里买个热乎的盒饭,根本不可能。还有补货的效率问题,一个补货员一天最多能跑20个点位,夏天饮料卖得快的时候,上午补的货到下午就空了,用户开了几次空柜,下次就再也不会点开这个小程序找货了。
风险也从来没消失过。比如隐私问题:柜里的摄像头本来是对着商品的,要是安装角度歪了,刚好能拍到走廊里路过的用户的脸,这算不算过度采集?还有定价的问题,货柜里的商品一般比楼下便利店贵5%-10%,毕竟点位费、补货成本都摆在那,要是贵得太多,用户就算懒得下楼,也会自己提前从家里带水带零食,根本不会为溢价买单。
未来3年的终局:做零售网络的毛细血管就够了
我不觉得无人货架能成为什么颠覆零售的新物种。
未来3-5年,它的规模也不会像当年预测的那样冲到百万级,全国总的保有量估计也就50-80万台顶天了——毕竟适合放货柜的封闭场景是有限的,总不能把货柜摆到街边和便利店抢生意。
最后留下来的玩家,大概率就三类:
第一类是快消品牌自营的货柜,比如农夫山泉、怡宝这些本身就有供应链和配送团队的企业,把货柜当成自己的线下销售触点,没有中间环节的差价,成本最低,损耗最小。
第二类是有末端配送网络的物流玩家,比如丰巢、顺丰,他们本来每天就要跑遍各个写字楼、园区送快递,顺带着就把货柜的货补了,边际成本几乎可以忽略。
第三类是本地的小型零售运营商,和各个园区、写字楼的物业谈好进场合作,靠精细化的点位运营赚商品差价,不会再出现当年那种烧钱铺量的疯狂。
技术上的迭代也不会太激进:无非就是把硬件成本压下来,把识别准确率提上去,比如把单柜的硬件成本降到1500块以内,把回本周期缩到3个月,这门生意就算彻底稳了。
上周我在那个望京的互联网公司,看见茶水间新换了个智能货柜,里面摆着冰美式、柠檬茶、还有袋装的坚果。扫码开柜拿了一瓶冰柠茶,关门3秒就跳了支付提醒,扣了6块钱。
我站在那喝了一口。
冰的,透心凉。
原来当年摔得鼻青脸肿的生意,不烧钱,不讲故事,蹲下来算细账,真的能走到人跟前。
作者|大讲堂
排版|大讲堂
审核|安然