 大讲堂

2026开年,IDM路线吵翻了半导体圈
2026年二月,上海芯谋咨询的那场半导体产业闭门会,我在场。吵到最后,有个投行来的分析师把笔记本拍在桌上,说长江存储砍了三分之一的IDM扩产计划,明摆着这条路走不通,重资产就是找死。对面坐的长江存储的代表,喝了一口茶,只说了一句,你们做金融的,只看周期高点低点,从来不管卡脖子的时候有没有产能。
说实话,这架吵得一点不新鲜。从三年前全球存储价格战开打,三星、SK海力士这些国际IDM巨头亏得底裤都掉了,三星去年一年亏了130亿美元,市场上看空IDM的声音就没停过。
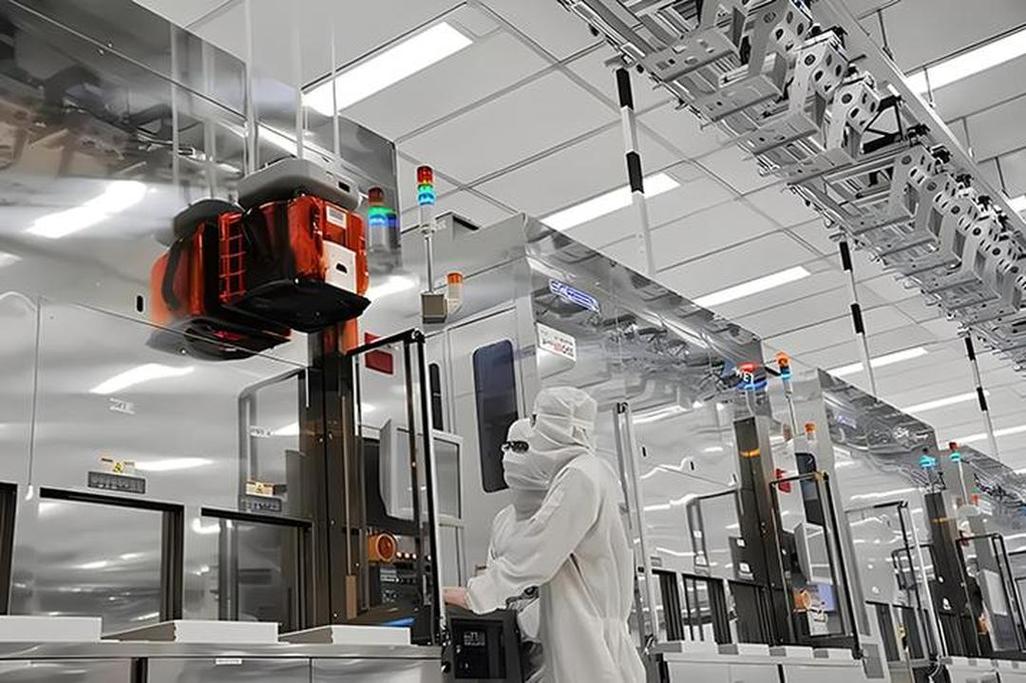
建一条12英寸14nm级别的IDM先进制程产线,总投入接近120亿美元,差不多等于三艘003福建舰航空母舰的总造价。这还不算后续每年百亿级人民币的维护和升级投入。一旦周期下行,产品卖不出去,每天一睁开眼,就是几千万的折旧要亏。
这两年全球芯片周期切换快得离谱,原来五六年一个周期,现在两三年就来一次。刚把产线建起来,风口没了,你说慌不慌?很多人说,中国半导体学硅谷走Fabless轻资产路线不好吗?设计卖钱,代工找台积电,风险小,赚钱快,为啥非要死磕IDM?
没人能说服谁。毕竟,屁股决定脑袋。攥着现金的人怕风险,被卡过脖子的人怕没有自己的炉子。对吧?
IDM的本质,从来不是技术整合
很多人说起IDM,第一反应就是垂直整合设计、制造、封测全链条,是为了突破技术封锁。这话对,但只说对了一半。
我观察国内最早吃IDM这只螃蟹的士兰微,快二十年了。当年国内半导体刚起步,一大批公司选择做轻资产Fabless,没几年就赚得盆满钵满。士兰微偏不,砸掉所有利润建晶圆厂,连续十年净利润不到一个亿,被股东骂成“顽固不化”,说管理层浪费钱。
直到2021年功率芯片缺货潮来,所有Fabless厂商排队找台积电、中芯国际流片,排半年都拿不到产能,有钱赚不到。士兰微直接开足马力,全年利润翻了三倍,当年所有骂人的声音都消了。
同样生产一款车规级IGBT芯片,士兰微IDM模式下的单片成本,比找第三方代工厂流片的Fabless厂商低足足19%,按年出货一千万颗计算,一年多出来的利润,差不多能买下1200辆五菱宏光MINIEV。这个差距,就是生死差距。
我喜欢用达尔文的加拉帕戈斯群岛进化论来类比这种模式差异。Fabless就是岛上的候鸟,气候好食物多的时候来,下蛋赚钱,气候一变立马飞走,从来不留下来扛风险。IDM就是岛上的巨型陆龟,自己找食自己活,行动慢投入大,但是一旦遇到灾变,候鸟都走光了,整个岛的资源都是陆龟的。这就是底层逻辑:你扛了多大的风险,就能吃多大的蛋糕。
不过话说回来,国内现在很多企业转IDM,根本没搞懂这个逻辑。他们以为IDM就是自己建个厂,就能摆脱卡脖子,就能赚钱。实际上,IDM赚的根本不是技术的钱,是周期对冲的钱。英特尔原来靠摩尔定律升级赚IDM的钱,现在摩尔定律慢下来,英特尔亏得一塌糊涂,为啥?因为原来靠技术迭代就能拉涨价,现在只能靠规模压成本,靠周期低谷扛过去抢市场。这就是商业模式的博弈,不是技术的博弈。
落到每个从业者身上,IDM改变的是什么
IDM不是大佬们坐在会议室里画的饼,它真真切切改变了每个普通芯片从业者的生存状态。
我认识一个做芯片设计的小伙子,五年前在深圳一家小型Fabless做CPU设计,只会画版图,年薪八十万,过得很爽。去年那家公司倒闭了,他跳到国内一家IDM厂,面试的时候第一句话就问他,你懂14nm制程的良率优化吗?你懂怎么配合制造端改设计吗?他答不上,最后降了十万年薪才进去,现在天天泡在晶圆厂跟着工艺工程师改版图,累得要死,但是说,原来我只会做设计,现在才知道芯片怎么做出来才能卖得掉。
对小公司来说更是如此。原来只要有个好idea,拉几百万投资,找代工厂流片就能创业卖芯片。现在呢?IDM大厂把中低端消费电子芯片、功率芯片的价格压得比Fabless的成本还低,你根本卷不动。想活下来,只能往小众高端的细分市场扎,要么就是直接被IDM大厂收购。整个创业逻辑都变了。
那对整个中国产业链呢?原来我们走Fabless路线,是因为没钱,没技术,只能先从设计切入,赚快钱攒经验。现在我们有钱了,也有了基础技术,为什么要搞IDM?不是为了面子上好看,说我们有自己的全链条,是因为全球芯片产业的竞争早就变了。原来拼谁的设计好,现在拼谁能扛周期,拼谁的成本低。你没有自己的产能,周期上行的时候拿不到货,赚不到钱,周期下行的时候代工厂先砍你的产能,根本没有生存空间。
很多人说,IDM太卷了,压得中小厂活不下去。我觉得,这本来就是产业升级的必然。换个角度想,原来我们的芯片市场大部分利润都被国际IDM大厂拿走了,现在我们自己做IDM,把利润留在国内,留在自己的产业链里,有什么不好?
当全行业都在往IDM这条万亿级别的独木桥上挤,最先扛不住现金流压力爆雷的,会是谁?
作者|大讲堂
排版|大讲堂
审核|白杨