 大讲堂

为什么是现在?
全球供应链的火药桶,不是光刻机,而是封装。谁掌握了先进封装,谁就掐住了算力的喉咙。这话听起来像标题党?但数字不会撒谎——台积电CoWoS产能几乎被英伟达包圆,三星、英特尔在后面红着眼追。过去十年,封装是芯片产业链的“脏活累活”,毛利率低到不好意思说出口。可现在呢?它成了整个半导体行业最贵的瓶颈。你没有看错,就是最贵。从2D到3D,从片上到系统级,封装正在从“后端”跳到“前端”。摩尔定律快撞墙了,但晶体管不能等。于是,封装成了那个钻墙的锤子。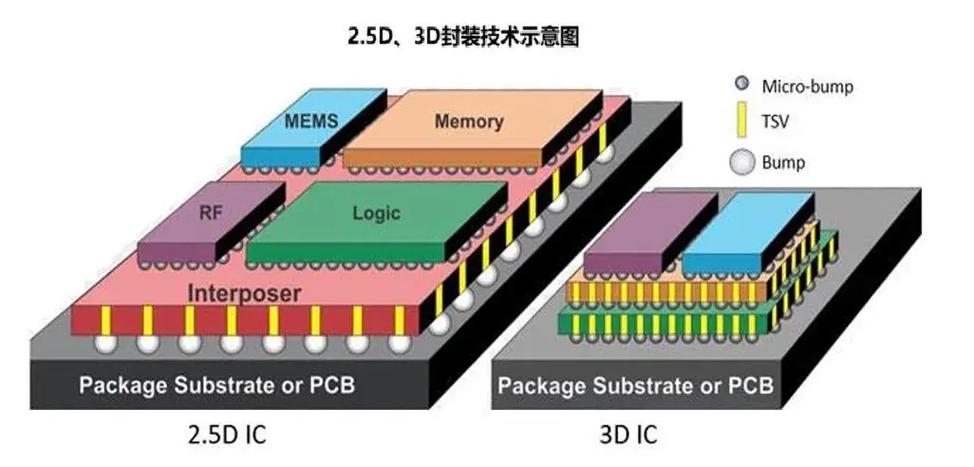
卡位战:巨头们的无声绞杀
先说台积电。它把CoWoS做到连自己都供不应求,2025年产能翻倍,但订单排到了2026年。这是什么概念?就是黄仁勋亲自打电话也插队不了。三星呢?正在赌I-Cube和X-Cube,试图用Chiplet生态弯道超车——说句实话,超车难度不低。英特尔更尴尬,18A工艺没打响,但Foveros封装倒是有点意思。真正让我兴奋的是那些黑马。比如中国的长电科技,通富微电,还有日月光,都在猛砸2.5D/3D异构集成。大家心里都清楚,封装的利润率一旦被重新定义,整个代工格局都会翻转。我预测未来12-18个月,一定会有一场并购大戏。谁买了谁?大概率是那些手里握着异构集成专利的小厂被巨头吞掉。不是会不会,而是什么时候。商业闭环:边际成本怎么打下来
很多人吐槽封装是“重资产、薄利润”,但没有意识到它其实是个降本利器。Chiplet设计能复用成熟制程,算力成本可以砍掉30%。举例来说,一块7nm的AI芯片,如果拆成3颗5nm+2颗7nm的chiplet,用先进封装拼起来,良率上升,废片率下降。你再算算,单位晶体管成本直接打七折。这还不够?那再提一个——定制化需求。金融、自动驾驶、云计算,每个场景都要不同的算力组合。小批量多品种,传统SoC没法接,但封装可以。通过2.5D/3D灵活拼装,一条产线应对多种芯片,边际成本被摊到令人发指的程度。这才是封装真正的商业魔法:不是卖产线,而是卖算力租赁。谁先构建“封装即服务”的模型,谁就能吃下整个AI落地的红利。
行动建议
为什么是现在?
全球供应链的火药桶,不是光刻机,而是封装。谁掌握了先进封装,谁就掐住了算力的喉咙。这话听起来像标题党?但数字不会撒谎——台积电CoWoS产能几乎被英伟达包圆,三星、英特尔在后面红着眼追。过去十年,封装是芯片产业链的“脏活累活”,毛利率低到不好意思说出口。可现在呢?它成了整个半导体行业最贵的瓶颈。你没有看错,就是最贵。从2D到3D,从片上到系统级,封装正在从“后端”跳到“前端”。摩尔定律快撞墙了,但晶体管不能等。于是,封装成了那个钻墙的锤子。卡位战:巨头们的无声绞杀
先说台积电。它把CoWoS做到连自己都供不应求,2025年产能翻倍,但订单排到了2026年。这是什么概念?就是黄仁勋亲自打电话也插队不了。三星呢?正在赌I-Cube和X-Cube,试图用Chiplet生态弯道超车——说句实话,超车难度不低。英特尔更尴尬,18A工艺没打响,但Foveros封装倒是有点意思。真正让我兴奋的是那些黑马。比如中国的长电科技,通富微电,还有日月光,都在猛砸2.5D/3D异构集成。大家心里都清楚,封装的利润率一旦被重新定义,整个代工格局都会翻转。我预测未来12-18个月,一定会有一场并购大戏。谁买了谁?大概率是那些手里握着异构集成专利的小厂被巨头吞掉。不是会不会,而是什么时候。商业闭环:边际成本怎么打下来
很多人吐槽封装是“重资产、薄利润”,但没有意识到它其实是个降本利器。Chiplet设计能复用成熟制程,算力成本可以砍掉30%。举例来说,一块7nm的AI芯片,如果拆成3颗5nm+2颗7nm的chiplet,用先进封装拼起来,良率上升,废片率下降。你再算算,单位晶体管成本直接打七折。这还不够?那再提一个——定制化需求。金融、自动驾驶、云计算,每个场景都要不同的算力组合。小批量多品种,传统SoC没法接,但封装可以。通过2.5D/3D灵活拼装,一条产线应对多种芯片,边际成本被摊到令人发指的程度。这才是封装真正的商业魔法:不是卖产线,而是卖算力租赁。谁先构建“封装即服务”的模型,谁就能吃下整个AI落地的红利。行动建议
作者|laowu
排版|laowu
审核|白杨